Acasă
Поредица IMI.BG: „Купувам жилище“ – част 2 от 3
В първата част проверихме дали имотът, който сме харесали, е юридически сигурен. Следващият въпрос обикновено идва много бързо:
„Добре, а колко ще ми струва всичко това?“
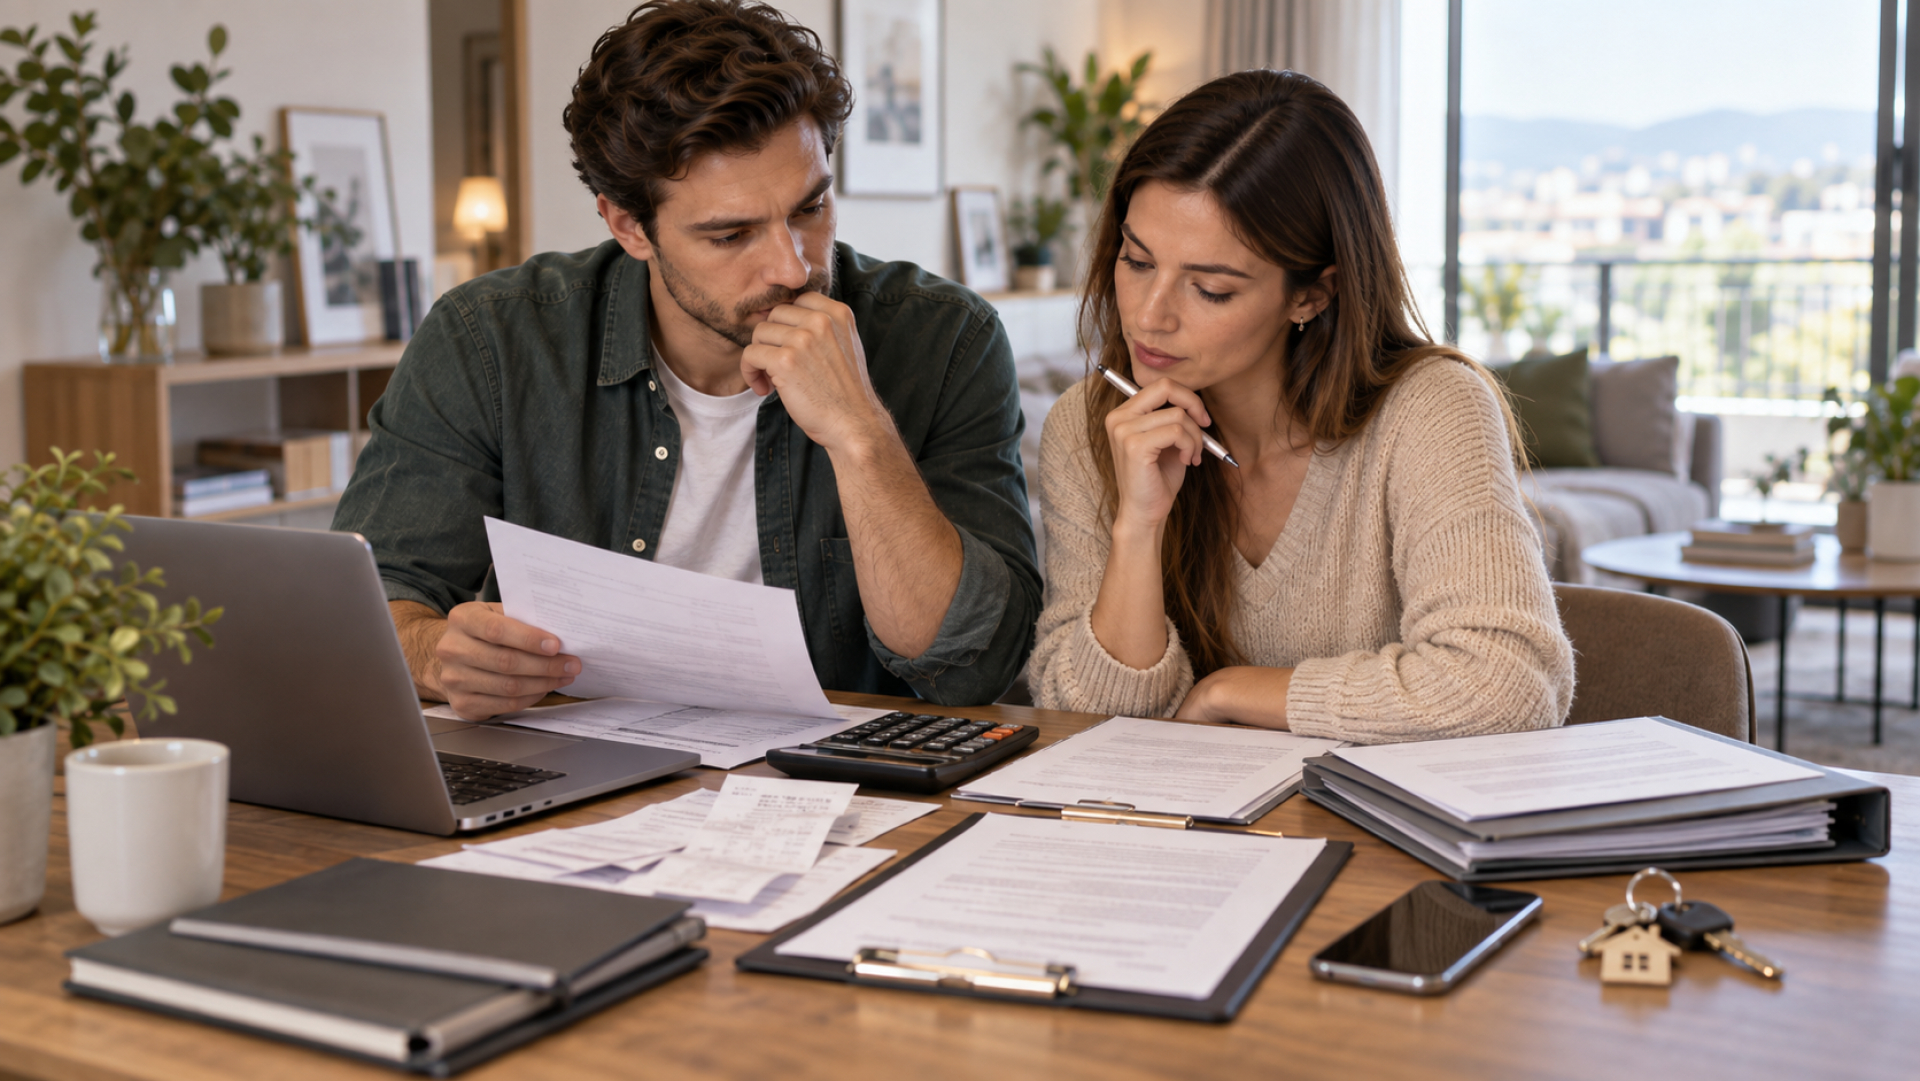
Когато младо семейство намери апартамент за 200 000 евро, най-естествената сметка е проста: имаме определени спестявания, банката ще финансира останалото и ако месечната вноска е поносима, значи можем да го купим.
Само че цената в обявата не е крайната цена на покупката.
И точно затова един от най-честите въпроси е „Какви разходи има при покупка на апартамент?“
Освен самата цена на имота могат да се появят местен данък при придобиване, нотариална такса, такса за вписване, банкови разходи при ипотечно финансиране, оценка на имота, застраховки, разход за адвокат, евентуална комисиона към агенция, а след това – ремонт, обзавеждане и преместване.
Тоест апартаментът за 200 000 евро не означава, че трябва да разполагаме само със самоучастието за него.
Да започнем с въпроса „Какви данъци се плащат при покупка на имот?“
При възмездно придобиване се дължи местен данък, чийто конкретен размер се определя от съответната община в рамките на закона. Това е разход, който не трябва да се забравя при планирането на бюджета.
Следва въпросът „Колко струва нотариус при покупка на имот?“
Няма една фиксирана сума. Нотариалната такса зависи от материалния интерес по сделката и се изчислява по прогресивна тарифа. Към това се добавя и такса за вписване на сделката.
Така още преди да сме стигнали до банката, вече имаме няколко отделни пера над цената на самия имот.
Ако покупката е с ипотека, идват и банковите разходи.
Обикновено има оценка на имота, разходи около учредяването и вписването на ипотеката, застраховка на жилището, а понякога и други такси според банката и конкретния кредитен продукт.
Затова доброто сравнение между две банки не е само „коя дава най-ниската лихва“, а колко ще ни струва финансирането общо.
Ако използваме посредник, трябва предварително да знаем има ли комисиона, в какъв размер е и кога се дължи.
После идва разходът, който често най-силно се подценява – първите месеци след покупката.
„Само ще боядисаме“ лесно може да се превърне в подмяна на настилки, кухня, електроуреди, осветление, гардероби и десетки дребни покупки.
За семейство, което изчерпи всичките си спестявания при нотариуса, първата по-сериозна повреда може вече да бъде финансов проблем.
Затова може би правилният въпрос не е:
„Имаме ли достатъчно пари да купим този апартамент?“
А:
„Колко пари ще ни останат в деня след покупката?“
Това е особено важно при ипотека. Домът не трябва да превръща семейството в домакинство без резерв.
Един разумен бюджет може да се раздели условно на четири части: самоучастие, данъци и такси, ремонт и обзавеждане, резерв за непредвидени ситуации.
Едва след това можем да кажем какъв е реалният ни ценови диапазон.
И понякога тази сметка променя търсенето.
Може да се окаже, че семейството, което разглежда жилища до 220 000 евро, всъщност ще живее много по-спокойно с апартамент за 190 000 или 200 000 евро.
На пръв поглед разликата може да е една стая по-малко, по-старо обзавеждане или още една спирка до центъра.
Но понякога истинският лукс при покупката на първи дом не е мраморната баня.
Това е възможността след нотариалната сделка в банковата сметка все още да има пари.
В третата и последна част от поредицата „Купувам жилище“ ще стигнем до най-трудния въпрос – каква ипотека можем реално да си позволим, колко самоучастие ни трябва и кога наемът може да е по-разумното решение.
Înregistrează-te gratuit pentru a fi primul care află noutățile pe imi.bg