Hogar
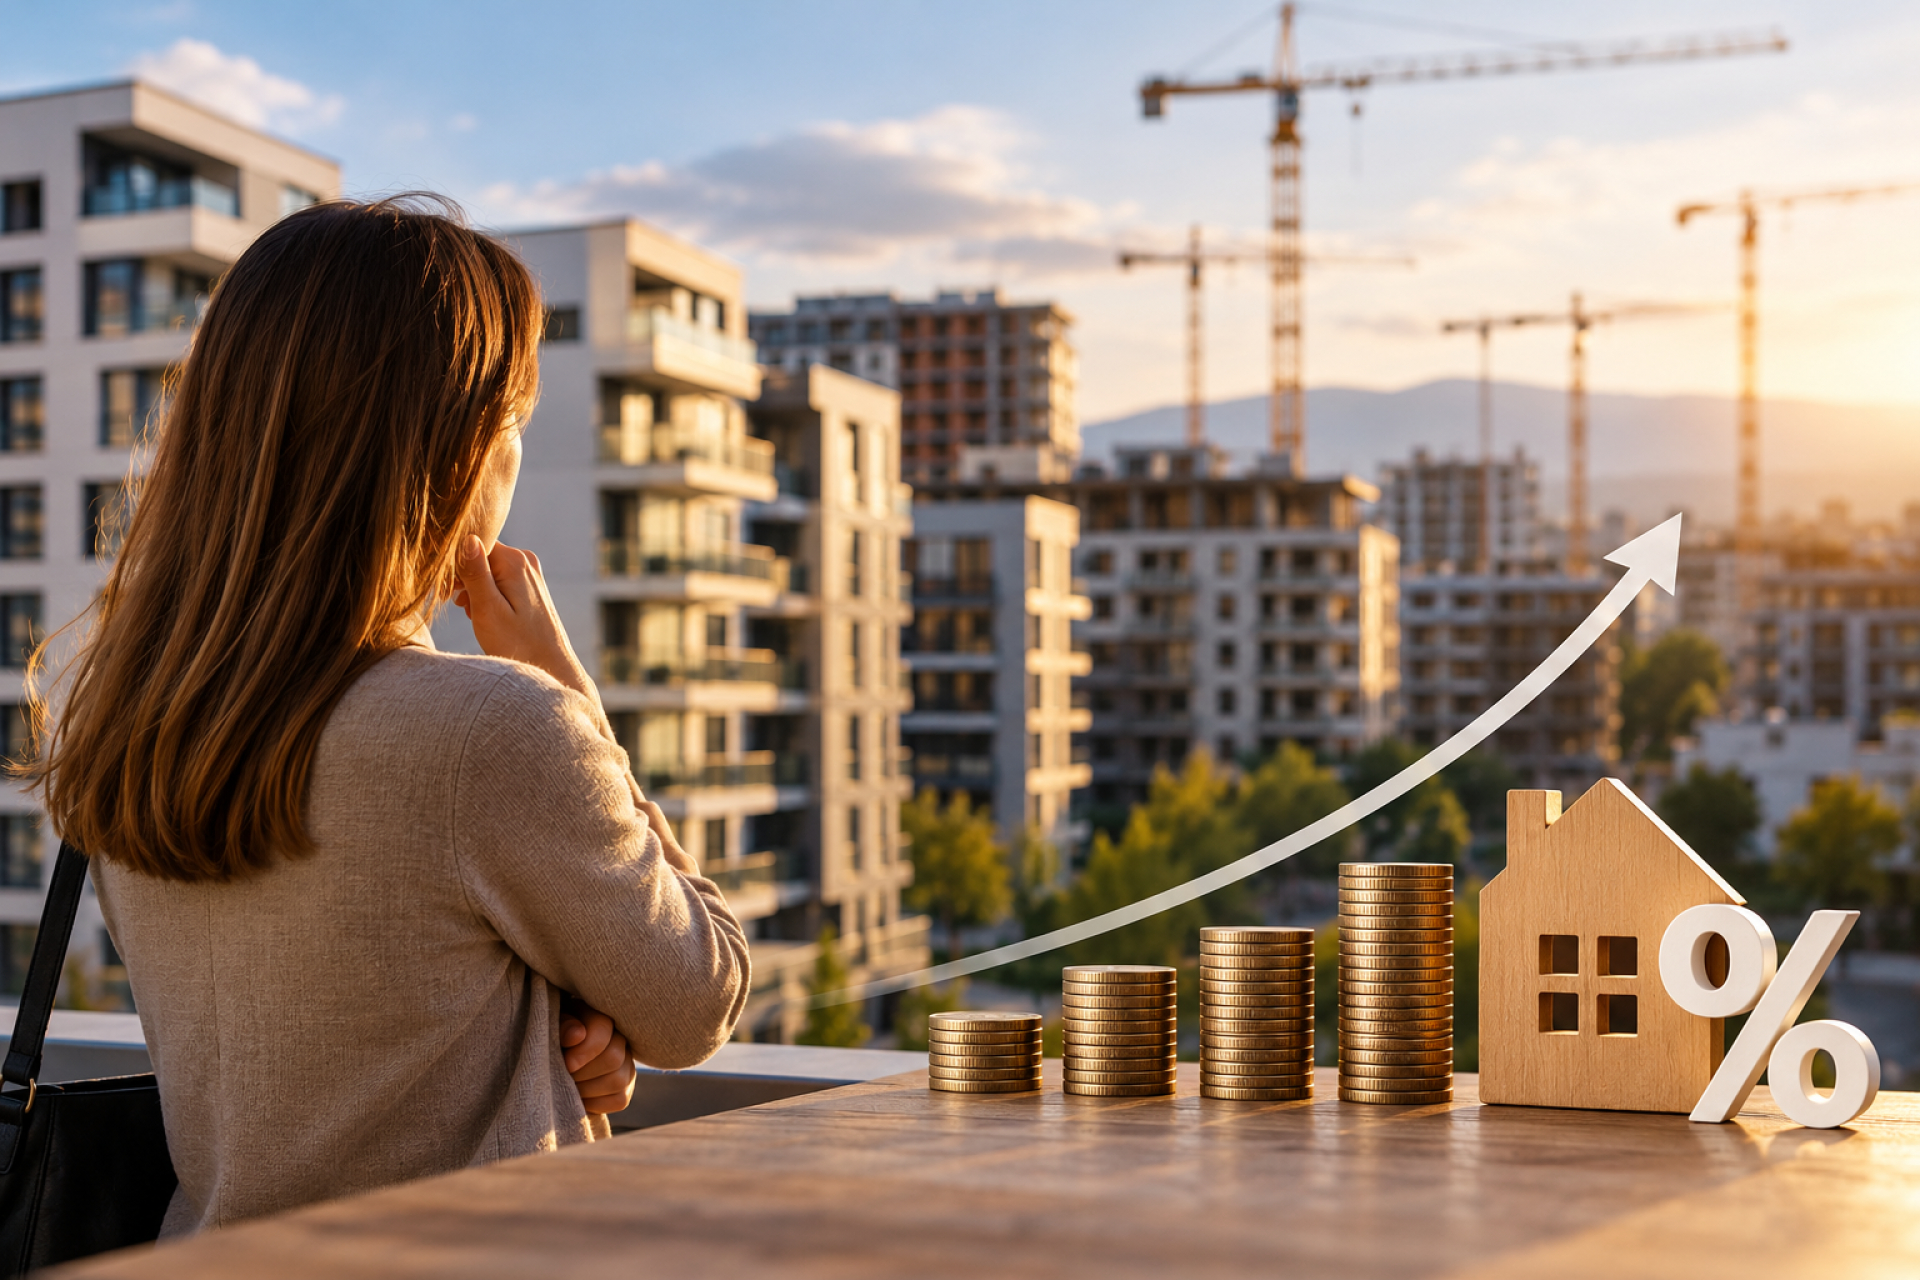
През последните години купувачите на жилища в България сякаш свикнаха с една идея – че цените могат да продължат да растат почти независимо от всичко останало. Поскъпват строителството, земята и трудът, увеличават се доходите, кредитът остава достъпен, а имотът продължава да се възприема като едно от най-сигурните места за съхранение на спестявания. Но всеки пазар има граница. Въпросът вече не е само дали жилищата ще поскъпнат още, а кога достатъчно голяма част от купувачите ще погледнат цената и просто ще кажат: „Не.“
Засега тази граница очевидно не е достигната. Данните на НСИ показват, че през второто тримесечие на 2026 г. цените на жилищата в България са с 15,5% по-високи спрямо същия период на предходната година. Само за едно тримесечие увеличението е 4,5%. В Пловдив ръстът спрямо предходното тримесечие достига 5,8%, в Стара Загора е 2,9%, във Варна – 2,8%, а в София – 2,4%.
Това са темпове, които трудно могат да бъдат наречени нормално плавно поскъпване. И все пак купувачи има.
Една от причините е кредитът. Според БНБ жилищните кредити към края на август 2026 г. достигат 19,328 млрд. евро и са с 25,2% повече спрямо година по-рано. В същото време средният лихвен процент по новите жилищни кредити през август е около 2,42%, а годишният процент на разходите – 2,81%.
Точно тук се крие една от особеностите на сегашния пазар. Високата цена на жилището не се усеща от всеки купувач като еднократна сума. Тя често се превръща в месечна вноска. Апартамент от 200 000 или 250 000 евро звучи стряскащо, но ако домакинството разполага със самоучастие, стабилни доходи и банката предлага дълъг срок на кредита, решението започва да изглежда по-достижимо.
Това обаче не означава, че цените могат да растат безкрайно.
Истинската граница вероятно няма да се появи в момента, в който купувачите физически престанат да могат да купуват. Тя ще се появи по-рано – когато започнат да смятат, че получават прекалено малко срещу парите си.
Когато жилище в периферен квартал достигне цена, която само преди няколко години е била характерна за значително по-добра локация, купувачът започва да сравнява. Когато тристаен апартамент се предлага на цена, която изисква 25 или 30 години ипотека, но сградата няма добра инфраструктура, транспортът е слаб, няма паркомясто, а около нея тепърва предстои да се изграждат улици и услуги, въпросът вече не е „Мога ли да го купя?“, а „Струва ли си?“.
И точно това може да се окаже повратната точка.
Пазарите рядко се обръщат само защото една цена е станала „висока“. Те се променят, когато достатъчно хора започнат да отлагат покупката. Част от тях остават под наем. Други избират по-малко жилище, по-отдалечен район или друг град. Някои просто решават да чакат.
Първият сигнал за такава промяна вероятно няма да бъде срив на цените. По-скоро ще бъде увеличаване на времето, за което един имот стои на пазара. След това може да се увеличи разликата между обявената цена и реалната цена на сделката. И постепенно ще започне да се вижда нещо, което при бързо растящ пазар лесно се забравя – не всички имоти поскъпват еднакво и не всеки имот заслужава цената, която собственикът му е поставил.
Точно затова през следващите години все по-важни вероятно ще стават характеристиките, които досега често оставаха на втори план: транспорт, инфраструктура, паркиране, качество на строителството, изложение, шум, енергийна ефективност, поддръжка на сградата и реалното качество на квартала.
Добър имот на добра локация може да остане скъп дори при по-слаб пазар. Компромисният имот обаче може да открие, че купувачът вече не е готов да плаща каквато и да е цена само защото „имотите винаги поскъпват“.
Вероятно няма да има една конкретна цена на квадратен метър, при която България изведнъж ще каже „стоп“. За едно семейство границата е 150 000 евро, за друго – 300 000. За София тя е различна от тази във Видин, Бургас или Пловдив.
Но има една граница, която важи навсякъде: моментът, в който усещането за стойност изчезне.
Тогава купувачът вече не пита колко още ще поскъпне жилището. Пита защо трябва да плати толкова.
И именно този въпрос може да се окаже първият истински тест за имотния пазар след години на почти непрекъснат растеж.
Regístrate gratis para ser el primero en conocer las novedades en imi.bg