Поредица IMI.BG: „Купувам жилище“ – част 3 от 3
В първата част на поредицата проверихме самия имот. Във втората пресметнахме разходите около сделката. Сега остава въпросът, който за много млади семейства решава всичко:
„Каква ипотека мога да си позволя?“
Двама млади хора имат стабилна работа, общ доход, известни спестявания и желание най-после да спрат да плащат чужд наем. В един момент въпросът вече не е „Искаме ли собствено жилище?“, а дали покупката е възможна без да превърне следващите 20 или 30 години в постоянен финансов натиск.
Първият въпрос е „Колко самоучастие трябва за ипотечен кредит?“
Банките не финансират автоматично цялата продажна цена на жилището. Затова купувачът трябва да има собствен капитал.
И тук е важно да не смятаме само процента самоучастие. Трябва да добавим и разходите по сделката, за които говорихме във втората част на поредицата.
А има и още една важна подробност.
Банката прави собствена оценка на имота. Ако се договорим да купим апартамент за 200 000 евро, но банковият оценител определи по-ниска стойност, възможният размер на кредита може също да бъде по-нисък.
Тогава разликата трябва да дойде от нашите средства.
Затова минималното самоучастие на теория и реално необходимите собствени пари не винаги са едно и също.
Следващият въпрос е „Колко трябва да е доходът за ипотечен кредит?“
Няма една заплата, която автоматично означава определен размер ипотека.
Банката гледа общия доход на домакинството, неговата устойчивост, други кредити, лизинги, кредитни карти, възрастта на кредитополучателите, срока на кредита и редица други фактори.
Но има огромна разлика между:
„Колко ще ни даде банката?“
и
„Колко е разумно да вземем?“
Това е може би най-важното разграничение.
Ако банката е готова да отпусне определена сума, това не означава автоматично, че семейството трябва да използва целия възможен кредитен лимит.
Има храна, автомобил, деца, почивки, ремонти, образование, лечение, периоди между две работни места и всички онези разходи, които не присъстват красиво в ипотечния калкулатор.
Полезен тест е да си представим не добрия месец, а лошата година.
Какво ще стане, ако единият остане без работа за няколко месеца? Ако се роди дете и доходът временно намалее? Ако едновременно се появят по-голям ремонт и друг неочакван разход?
Ако ипотеката работи само когато всичко върви идеално, може би е прекалено голяма.
Така стигаме до въпроса „Може ли да се купи имот без самоучастие?“
В стандартната покупка това е трудно. Понякога могат да съществуват различни структури – допълнително обезпечение, друг собствен имот или комбиниране на различни източници на финансиране.
Но тук трябва да бъдем внимателни.
Ако вземем допълнителен заем само за да осигурим самоучастието по основния кредит, ние всъщност не сме решили проблема с липсата на собствен капитал. Просто сме превърнали липсващите спестявания във втори дълг.
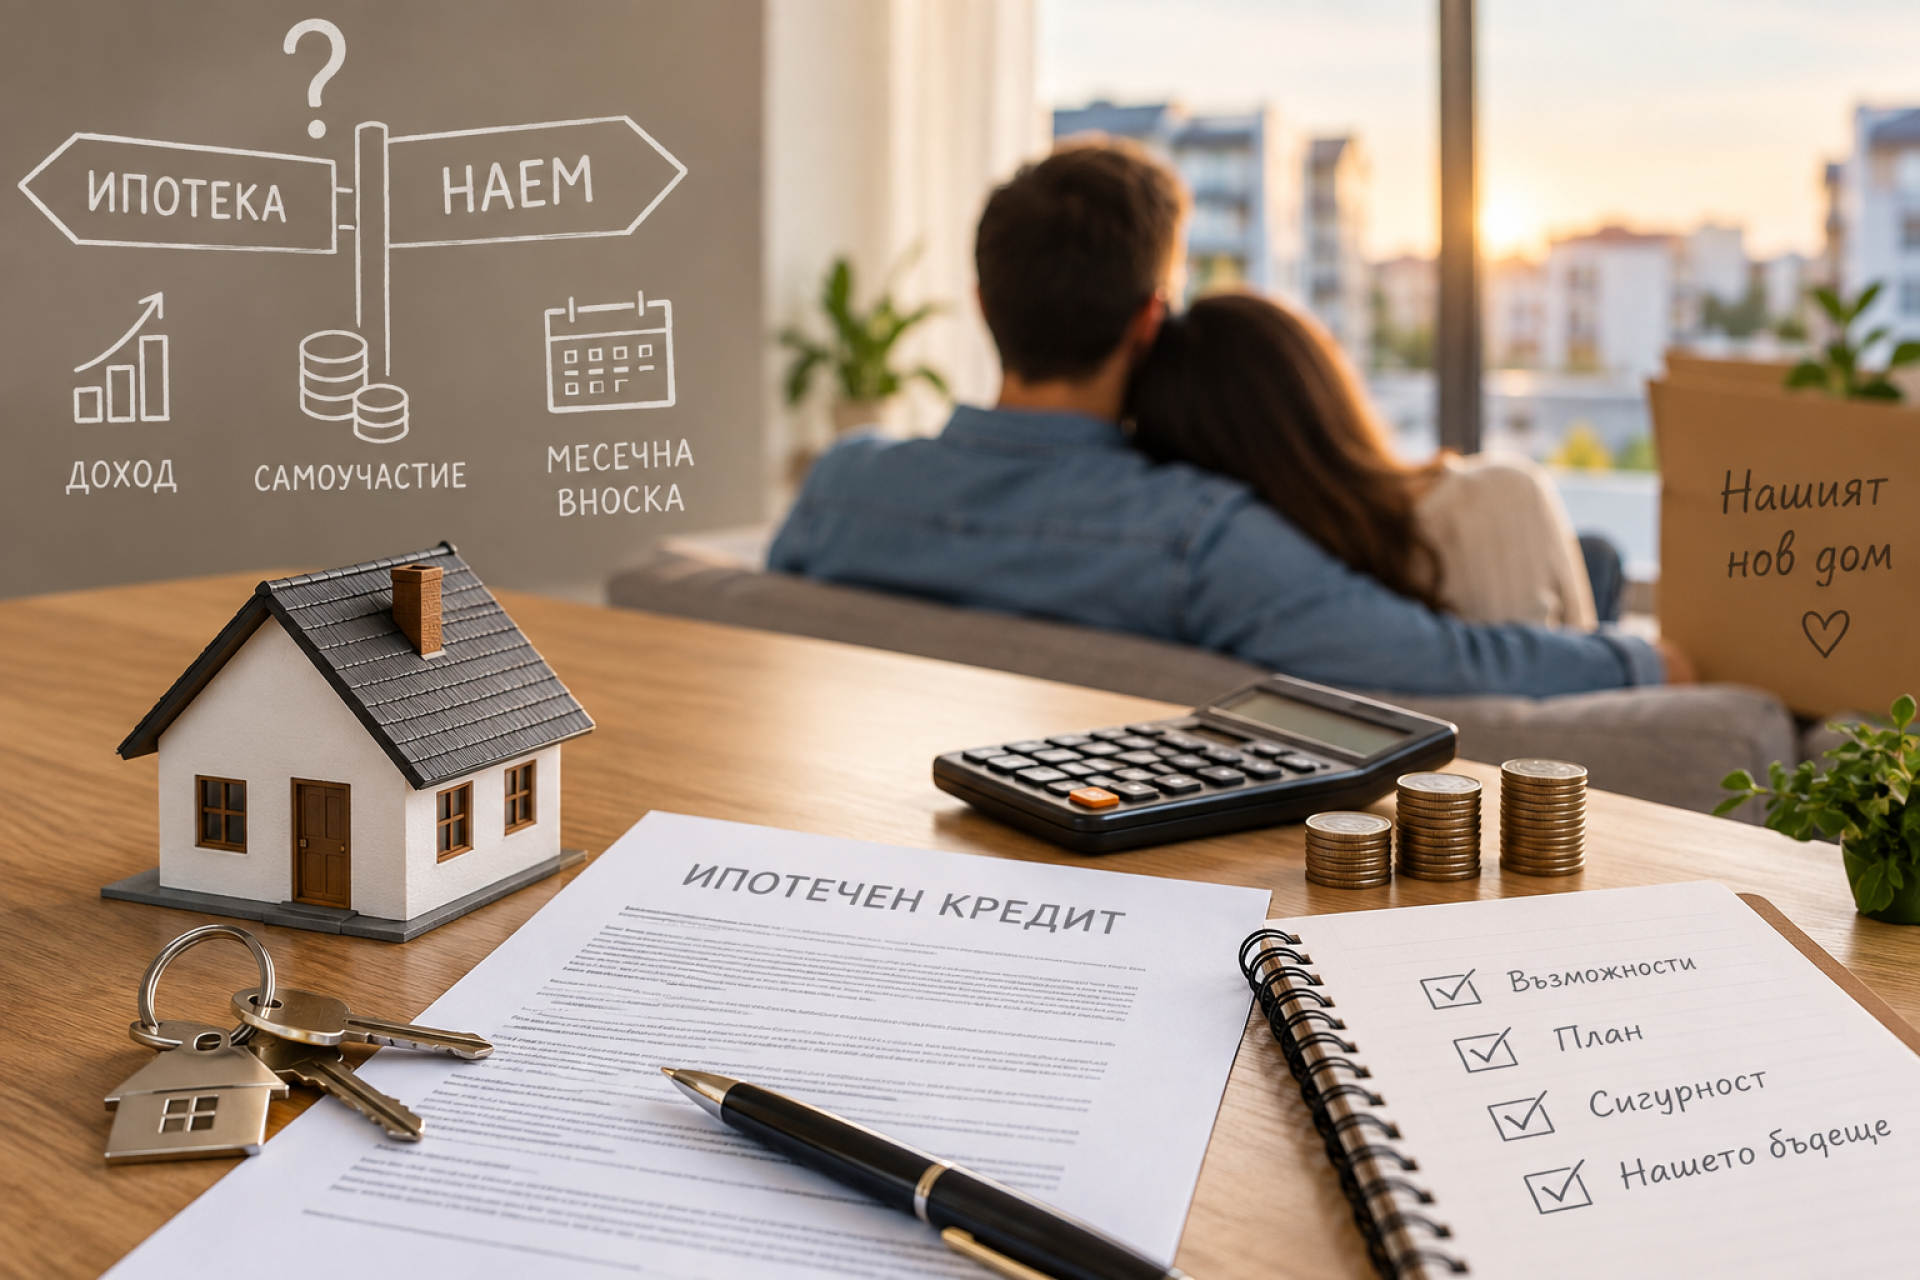
И така стигаме до най-емоционалния въпрос: „По-добре ли е ипотека или наем?“
Няма универсален отговор.
Ипотеката изгражда собственост, но ни свързва с дълг и по-малка мобилност. Наемът не създава собствен недвижим актив, но позволява по-лесна смяна на град, работа или размер на жилището.
За семейство, което планира да живее дълго на едно място, има стабилни доходи и достатъчен собствен капитал, покупката може да има съвсем различна логика от тази за двойка, която още не знае къде ще живее след три години.
Затова сравнението:
„Наемът е 900 евро, а ипотеката също е 900 евро“
не е достатъчно.
Собственикът има ремонти, данъци, застраховки, разходи по придобиване и капитал, заключен в самоучастието. От друга страна, с всяка погасена част от кредита постепенно изгражда собственост върху имота.
Истинският въпрос следователно не е дали ипотеката принципно е по-добра от наема.
Той е:
Готово ли е нашето семейство за тази конкретна ипотека, за този конкретен апартамент и за този конкретен месечен разход?
Понякога най-разумното решение ще бъде покупка.
Понякога ще бъде още една година под наем и натрупване на по-голямо самоучастие.
А понякога правилният апартамент просто ще бъде с една стая по-малък или в съседния квартал.
Собственият дом трябва да носи повече сигурност, отколкото тревога.
И може би това е най-добрият финал на цялата поредица „Купувам жилище“ – не търсете най-скъпото жилище, което банката ще ви позволи да купите. Търсете жилището, което ще ви позволи да продължите да живеете спокойно и след покупката.

Зарегистрируйтесь бесплатно, чтобы первыми узнавать новости на imi.bg